

Welche Cyberversicherung ist für Arztpraxen geeignet? – Leistungen, Auswahlkriterien & Grenzen
Verschlüsselte Patientenakten nach einem Erpressungsangriff, ein lahmgelegtes Praxisverwaltungssystem oder gestohlene Gesundheitsdaten können den Praxisbetrieb erheblich beeinträchtigen. Eine Cyberversicherung kann dabei helfen, die finanziellen Folgen eines Cybervorfalls abzufedern und je nach Tarif beispielsweise Kosten für die Aufklärung des Vorfalls oder einer Betriebsunterbrechung abzudecken.
Welche Leistungen tatsächlich versichert sind, unterscheidet sich jedoch von Tarif zu Tarif. Für Arztpraxen sind dabei nicht nur die allgemeinen Versicherungsbedingungen relevant. Auch branchenspezifische Anforderungen und die mit dem Versicherungsschutz verbundenen Obliegenheiten spielen eine Rolle. Die folgenden Abschnitte erläutern, welche Leistungen eine Cyberversicherung für Arztpraxen bieten kann, worauf beim Vergleich von Angeboten zu achten ist und welche Grenzen der Versicherungsschutz hat.
Warum Arztpraxen ein besonderes Cyberrisiko tragen
Arztpraxen sind in besonderem Maß auf die Verfügbarkeit ihrer digitalen Systeme und den Schutz der darin verarbeiteten Informationen angewiesen. Fällt beispielsweise das Praxisverwaltungssystem aus, können zentrale Abläufe wie Terminplanung, Dokumentation und Abrechnung beeinträchtigt sein. Gleichzeitig verarbeitet die Praxis Gesundheitsdaten und ist über die Telematikinfrastruktur in digitale Strukturen eingebunden.
Auch die möglichen Angriffswege sind vielfältig. Dazu zählen unter anderem Erpressungssoftware, betrügerische E-Mails und der Missbrauch kompromittierter Zugangsdaten. Je nach Art des Vorfalls können neben den unmittelbaren Auswirkungen auf den Praxisbetrieb auch datenschutzrechtliche Pflichten entstehen.
Für vertragsärztliche und vertragspsychotherapeutische Praxen kommt zudem die IT-Sicherheitsrichtlinie der Kassenärztlichen Bundesvereinigung hinzu. § 75b SGB V verpflichtet diese Praxen zur Einhaltung der Richtlinie, die Anforderungen abhängig von der Praxisgröße festlegt. Eine Cyberversicherung ersetzt diese Schutzmaßnahmen nicht, sondern kann den finanziellen Folgen eines Cybervorfalls entgegenwirken.
Leistungen: Was eine Cyberversicherung für Praxen abdeckt
Eine Cyberversicherung kann je nach Tarif unterschiedliche Kosten und Folgen eines Cybervorfalls abdecken. Der Versicherungsschutz reicht dabei von Leistungen für die Wiederherstellung des eigenen Praxisbetriebs über die Absicherung möglicher Ansprüche Dritter bis hin zur Unterstützung bei der unmittelbaren Bewältigung des Vorfalls.
Eigenschäden: Wiederherstellung und Betriebsunterbrechung
Die Eigenschadendeckung umfasst Kosten, die der Praxis infolge eines Cybervorfalls entstehen. Dazu können die IT-Forensik zur Aufklärung des Angriffs, die Wiederherstellung von Daten und Systemen sowie die Bereinigung kompromittierter Hard- und Software gehören. Auch Maßnahmen des Krisenmanagements, einschließlich der Kommunikation mit Patienten und der Öffentlichkeit, können je nach Tarif versichert sein.
Eine besondere Bedeutung hat die Betriebsunterbrechungsdeckung. Sie kann den Ertragsausfall ausgleichen, wenn die Praxis infolge des Cybervorfalls nicht oder nur eingeschränkt arbeiten kann. Maßgeblich sind dabei die vereinbarte Karenzzeit und Haftzeit. Je nach Tarif können außerdem Kosten für die gesetzlich vorgeschriebene Benachrichtigung betroffener Patienten sowie Beratungs- und Unterstützungsleistungen bei Erpressungsfällen abgedeckt sein. Ob und in welchem Umfang Zahlungen an Angreifer versichert sind, hängt vom jeweiligen Tarif und den rechtlichen Rahmenbedingungen ab.
Drittschäden und Soforthilfe: Haftung und Unterstützung im Ernstfall
Die Haftpflichtkomponente greift bei Ansprüchen Dritter, die aus einem Cybervorfall entstehen können. Sie kann insbesondere die Prüfung und Regulierung berechtigter Ansprüche sowie die Abwehr unberechtigter Forderungen übernehmen. Auch die Begleitung von Verfahren vor Datenschutzaufsichtsbehörden kann Bestandteil des Versicherungsschutzes sein. Die Übernahme von Bußgeldern ist dagegen nur im rechtlich zulässigen Umfang möglich und kann durch die Versicherungsbedingungen eingeschränkt sein.
Darüber hinaus bieten Cyberversicherungen häufig Unterstützungsleistungen für die unmittelbare Bewältigung eines Vorfalls. Dazu können eine Notfallhotline, die Vermittlung von IT-Forensikern und rechtliche Unterstützung gehören. Welche Leistungen tatsächlich zur Verfügung stehen und wie schnell spezialisierte Dienstleister hinzugezogen werden können, hängt vom jeweiligen Tarif und dem vereinbarten Dienstleisternetz ab.
Digitale Praxisorganisation mit medatixx
Neben dem passenden Versicherungsschutz spielt auch die digitale Organisation des Praxisalltags eine wichtige Rolle. Für die verschiedenen Anforderungen einer modernen Praxis stehen unterschiedliche Softwarelösungen und digitale Anwendungen zur Verfügung.
medatixx bietet hierfür Lösungen für die ambulante Versorgung. Die Praxissoftware medatixx unterstützt unter anderem bei Terminplanung, medizinischer Dokumentation, Patientenverwaltung und Abrechnung. Ergänzend stehen Add-ons beispielsweise für Online-Terminmanagement, Videosprechstunden und Archivierung zur Verfügung.
Live-Demo oder Gratisversion: Praxissoftware medatixx kennenlernen
In 40 Minuten lernen Sie online die Vorteile und wichtigsten Funktionen der Praxissoftware unverbindlich kennen. Oder testen Sie vorab eigenständig die Software kostenlos für 90 Tage in der Gratisversion.
Hier finden Sie eine Anleitung zur Installation der Gratisversion sowie weitere Informationen zu Systemvoraussetzungen von medatixx im PDF-Format:
Installationsanleitung
Auswahlkriterien: Woran sich Cyberversicherungstarife für Praxen vergleichen lassen
Eine geeignete Cyberversicherung sollte die spezifischen Risiken einer Arztpraxis berücksichtigen und den vereinbarten Versicherungsschutz klar definieren.
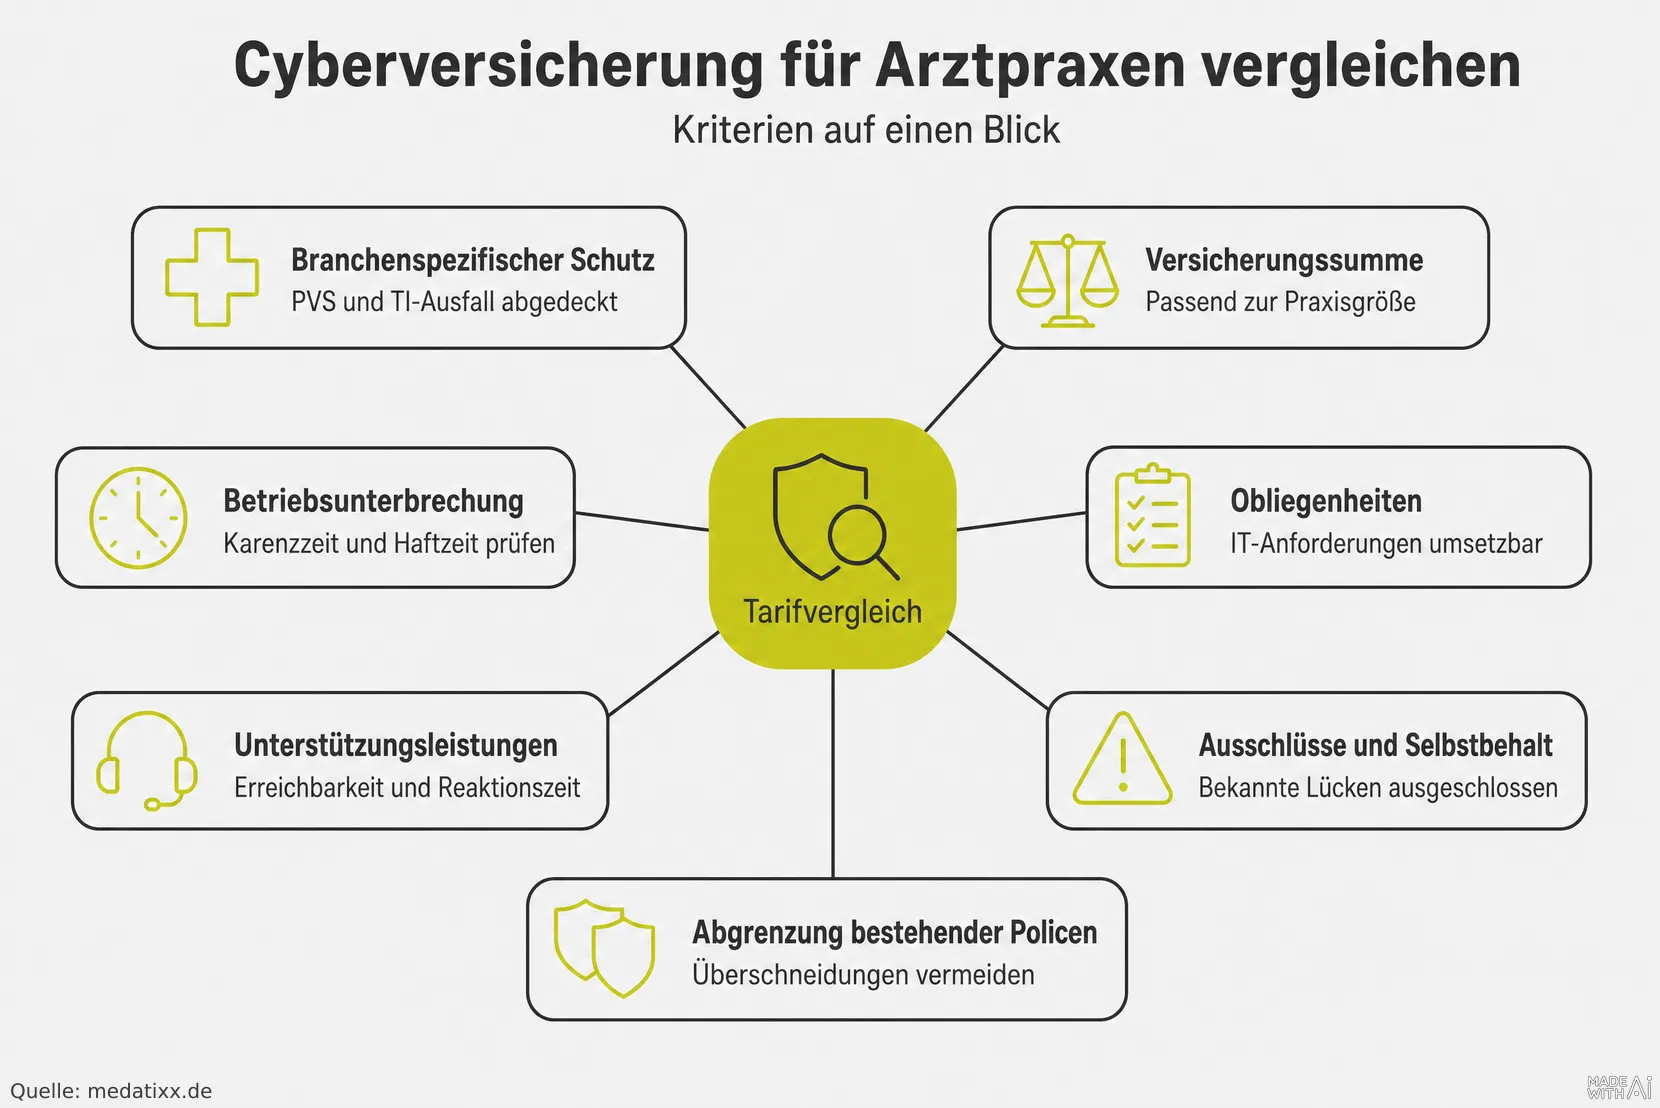
Beim Vergleich verschiedener Tarife sind folgende Punkte relevant:
- Branchenspezifischer Versicherungsschutz: Der Ausfall des Praxisverwaltungssystems und von Komponenten der Telematikinfrastruktur sollte vom Versicherungsschutz erfasst sein. Bei allgemeinen Gewerbetarifen können entsprechende Szenarien ausgeschlossen oder eingeschränkt sein.
- Versicherungssumme und Leistungsgrenzen: Die Versicherungssumme sollte zur Größe der Praxis und zum möglichen Schadenumfang passen. Für einzelne Leistungen wie Forensik oder Benachrichtigungskosten können zusätzliche Leistungsgrenzen gelten, die bei der Bewertung des Versicherungsschutzes berücksichtigt werden sollten.
- Betriebsunterbrechung: Karenzzeit, Haftzeit und die Berechnungsgrundlage für den Ertragsausfall bestimmen, unter welchen Voraussetzungen und in welchem Umfang eine Betriebsunterbrechung ersetzt wird.
- Obliegenheiten: Die vertraglich geforderten Sicherheitsmaßnahmen sollten für die Praxis umsetzbar sein. Dabei ist zu prüfen, welche Anforderungen der Versicherer an die IT-Sicherheit stellt und wie diese mit den Vorgaben der IT-Sicherheitsrichtlinie nach § 75b SGB V zusammenpassen.
- Unterstützungsleistungen: Erreichbarkeit, Reaktionszeiten und das vorhandene Netzwerk spezialisierter Dienstleister können für die Bewältigung eines Cybervorfalls entscheidend sein.
- Ausschlüsse und Selbstbehalt: Ausschlüsse etwa für veraltete Systeme, bekannte Sicherheitslücken oder bestimmte Angriffsarten sollten ebenso geprüft werden wie die Höhe des Selbstbehalts.
- Abgrenzung zu bestehenden Versicherungen: Berufshaftpflicht-, Praxisinhalts- und Elektronikversicherungen können bestimmte Schäden bereits abdecken oder einzelne Risiken ausschließen. Ein Abgleich der bestehenden Verträge kann daher helfen, Überschneidungen und Versicherungslücken zu erkennen.
Da sich Versicherungsbedingungen und Tarife unterscheiden, kann vor dem Abschluss eine unabhängige Beratung durch einen auf Heilberufe spezialisierten Versicherungsfachmann sinnvoll sein.
Obliegenheiten: Anforderungen an die IT-Sicherheit
Cyberversicherungen leisten unter bestimmten vertraglichen Voraussetzungen. Dazu gehören die im Versicherungsvertrag festgelegten Obliegenheiten. Bereits im Antrag beantwortet die Praxis häufig einen Risikofragebogen zur IT-Ausstattung und zu den bestehenden Sicherheitsmaßnahmen. Diese Angaben müssen wahrheitsgemäß sein und im Praxisbetrieb umgesetzt werden. Typische Anforderungen sind aktuelle Betriebssysteme und Schutzsoftware, regelmäßige und getrennt aufbewahrte Datensicherungen, sichere Passwörter mit Zwei-Faktor-Anmeldung, geregelte Zugriffsrechte und die Schulung des Teams im Umgang mit Betrugsmails.
Für Arztpraxen kommt die gesetzliche Ebene hinzu: Die IT-Sicherheitsrichtlinie nach § 75b SGB V verpflichtet vertragsärztliche und vertragspsychotherapeutische Praxen zu technischen und organisatorischen Maßnahmen, die sich unter anderem nach der Praxisgröße richten. Versicherungsrechtlich ist die Einhaltung der vereinbarten Obliegenheiten relevant: Werden diese im Schadenfall verletzt, kann dies Auswirkungen auf die Versicherungsleistung haben. Die gesetzlichen Anforderungen und die vertraglichen Obliegenheiten sind dabei nicht gleichzusetzen.
Der Abschluss einer Cyberversicherung bietet daher Anlass, die im Versicherungsvertrag geforderten Sicherheitsmaßnahmen mit dem bestehenden Stand der IT-Sicherheit abzugleichen und deren Umsetzung zu dokumentieren.
Grenzen: Was die Cyberversicherung nicht leisten kann
Eine Cyberversicherung verhindert keinen Cyberangriff und ersetzt auch nicht die Folgen jedes Schadens. Die Prävention bleibt Aufgabe von Technik, Organisation und Team. Daten, für die keine funktionierende Sicherung existiert, lassen sich auch mit einer Versicherung nicht zurückholen. Ebenso kann finanzieller Ersatz das verlorene Vertrauen von Patienten, deren Gesundheitsdaten öffentlich wurden, nicht wiederherstellen. Verstöße gegen Obliegenheiten und vorsätzliches Handeln sind meist vom Versicherungsschutz ausgeschlossen.
Die Cyberversicherung ist zudem kein Ersatz für andere Versicherungen. Folgen von Behandlungsfehlern bleiben Sache der Berufshaftpflicht, physische Schäden an Geräten gehören in die Elektronik- oder Inhaltsversicherung und der krankheitsbedingte Ausfall des Praxisinhabers in die Praxisausfallversicherung. Die Cyberpolice ist damit ein Baustein im Versicherungskonzept der Praxis.
Da sich Bedingungen, Anforderungen und Prämien mit der Bedrohungslage verändern können, sollte der Versicherungsschutz regelmäßig überprüft und an die tatsächliche Digitalisierung der Praxis angepasst werden.
Fazit: Cyberversicherung für Arztpraxen gezielt auswählen
Eine geeignete Cyberversicherung für Arztpraxen sollte die relevanten Eigenschäden, mögliche Haftungsrisiken und die Unterstützung im Ernstfall abdecken. Entscheidend ist dabei, dass der Versicherungsschutz auf die Besonderheiten einer Arztpraxis abgestimmt ist und die vereinbarten Anforderungen an die IT-Sicherheit erfüllt werden. Auch die IT-Sicherheitsrichtlinie nach § 75b SGB V ist dabei zu berücksichtigen.
Für die Auswahl sollten zunächst der Umsetzungsstand der IT-Sicherheitsrichtlinie geprüft und dokumentiert, der eigene Versicherungsbedarf anhand von Datenumfang und Ausfallrisiko bestimmt und bestehende Versicherungen berücksichtigt werden. Anschließend lassen sich verschiedene Angebote anhand der zuvor genannten Kriterien vergleichen. Eine unabhängige, auf Heilberufe spezialisierte Beratung kann die Entscheidungsfindung zusätzlich unterstützen.